Control de mermas: la acción operativa que protege tu margen
2026-05-26
El control de mermas consiste en medir dónde nace la pérdida (recepción, porcionado y producción) y abrir una línea propia en tu P&G gerencial para convertirla en una variable gestionable. La prioridad inmediata es aplicar pesaje doble en los diez insumos de mayor coste durante siete días. Ese registro en euros, no solo en kilos, es lo que permite tomar decisiones reales sobre compras y procesos.
En resumen:
La medición de la merma debe realizarse mediante pesaje doble en los insumos más costosos durante siete días para obtener datos precisos en euros y kilos.
La clasificación por tipo de merma permite asignar responsabilidades específicas, facilitando intervenciones efectivas en procesos, almacenamiento y manejo humano.
Implementar un sistema digital con registro móvil, alertas y trazabilidad puede reducir las pérdidas entre un 30 % y un 60 % en los primeros seis meses.
Fijar escandallos, capacitar al personal y controlar rotaciones de inventario son acciones clave para disminuir la merma técnica y operacional.
La medición temprana en los primeros días revela rápidamente las causas raíz, priorizando acciones y acelerando la reducción de pérdidas.
Tabla de contenidos
-
Tipos de merma: taxonomía práctica para asignar responsabilidades
-
Cómo medir y calcular la merma (métodos prácticos y KPI imprescindibles)
-
Análisis de causas y diagnóstico operativo (dónde mirar primero)
-
Estrategias prácticas para reducir mermas en operaciones y producción
-
Plan de implementación en 4 semanas: diagnóstico, estandarización, registro y acción
-
Indicadores para seguimiento a medio plazo y auditoría interna
-
Perspectiva del autor: lecciones prácticas aprendidas en operaciones
-
Una plataforma integrada para acelerar la reducción de mermas
Qué es la merma y por qué importa para la rentabilidad
Merma y desperdicio no son sinónimos. La merma es la pérdida de cantidad o calidad de un producto durante su manipulación, almacenamiento o transformación, mientras que el desperdicio incluye también decisiones evitables como sobreproducción o error humano, según la taxonomía general recogida en Wikipedia. Confundir ambos conceptos lleva a subestimar el coste real.
El coste de la merma nunca es solo el ingrediente perdido. Incluye la mano de obra invertida en manipularlo, la energía consumida en su conservación o cocción y el coste de desecharlo. Sumados, estos factores suelen duplicar o triplicar el valor de compra del producto perdido.
En España, la Ley 1/2025 de prevención de las pérdidas y el desperdicio alimentario obliga a las empresas de la cadena alimentaria a medir y prevenir sistemáticamente estas pérdidas, dentro del marco del plan nacional. Esto convierte el control de mermas en una obligación normativa, no solo en una buena práctica de gestión.
Los costes escondidos más habituales son:
-
Ingrediente o materia prima perdida en origen.
-
Horas de personal dedicadas a manipular producto que termina descartado.
-
Energía de refrigeración, cocción u obrador desperdiciada.
-
Coste logístico y de disposición de residuos.
Tipos de merma: taxonomía práctica para asignar responsabilidades
Clasificar la merma por tipo es lo que permite asignar un responsable concreto en lugar de diluir la pérdida entre departamentos. Cada categoría exige una intervención distinta.
-
Merma natural: pérdida de peso o volumen inevitable por evaporación, oxidación o manipulación física. Corresponde a almacén y producción, y su margen de reducción es limitado.
-
Merma técnica o de proceso: la que ocurre durante la transformación (cortes, cocción, envasado). Su dueño natural es el equipo de producción o cocina.
-
Merma operativa o evitable: errores humanos, sobreproducción o mal manejo. Responsabilidad directa de supervisión de turno.
-
Merma por caducidad o almacenamiento: producto que se pierde por rotación deficiente o condiciones de conservación inadecuadas. Corresponde a almacén y compras.
-
Merma administrativa o de consumo interno: diferencias de inventario, autoconsumo o registro incorrecto. Su control recae en administración y control de costes.
Etiquetar cada registro diario con su tipo, no solo con la cantidad perdida, es lo que después permite un análisis de mermas útil por área y por turno.
Cómo medir y calcular la merma (métodos prácticos y KPI imprescindibles)
El pesaje doble es el método de referencia: se pesa el insumo en recepción, se pesa de nuevo tras el porcionado o preparación, y la diferencia entre ambos pesos, dividida entre el peso inicial, da el porcentaje de merma. Medir únicamente al final del proceso, en vez de en los tres puntos críticos (recepción, porcionado, producción), es el error más común y el que impide localizar la causa raíz.
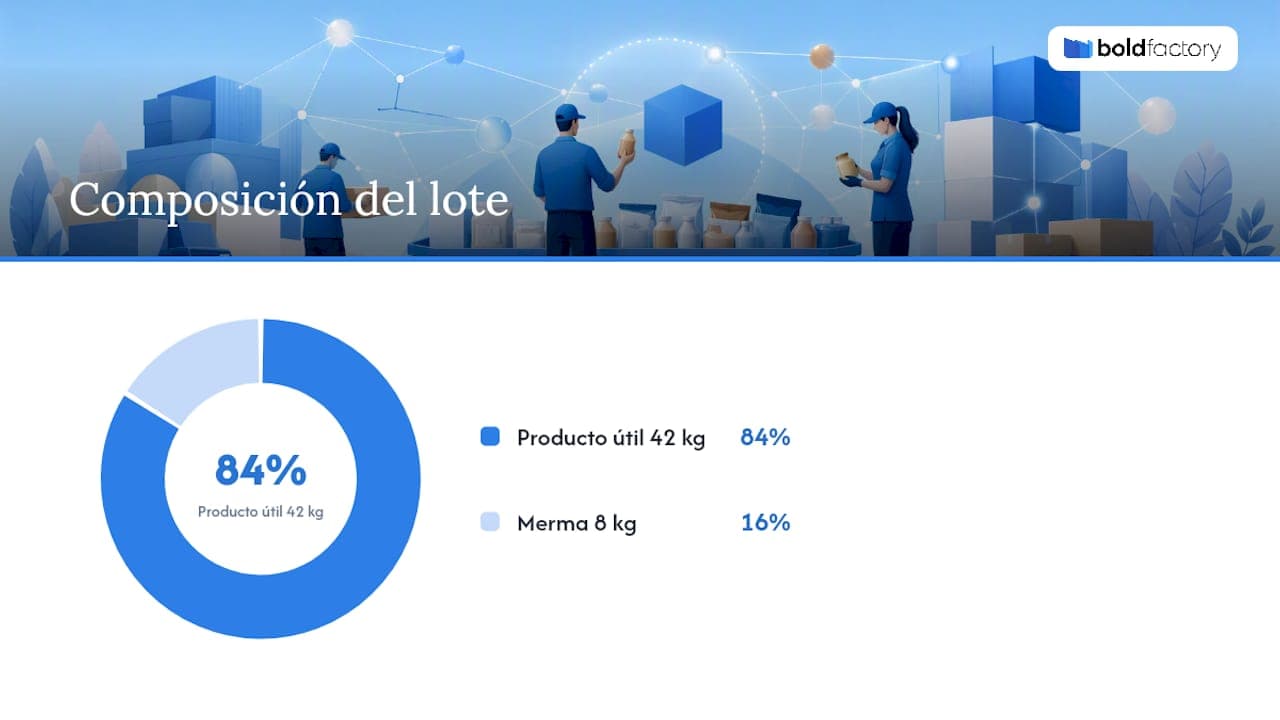
La fórmula básica es: % merma = (peso inicial − peso final) / peso inicial × 100. Si recibes 50 kg de un producto y tras el porcionado obtienes 42 kg de producto útil, tu merma es del 16 %. Comparar esa cifra contra un porcentaje de referencia por insumo, algo que guías operativas de cocina recomiendan como práctica estándar, revela si la desviación es normal o si exige intervención.
Consejo profesional: anota siempre el peso en la misma unidad y en el mismo momento del turno; comparar pesajes tomados en horarios distintos distorsiona el porcentaje real.
Los indicadores que de verdad importan a dirección son:
-
Porcentaje de merma por insumo, comparado contra el rango histórico o de referencia.
-
Coste de la merma en euros sobre el total de ventas del periodo.
-
Desviación del food cost teórico frente al real.
-
Tasa de eficiencia de rendimiento por lote de producción.
Dato clave: aplicar registro sistemático con cadencia de revisión puede reducir las pérdidas entre un 30 % y un 60 % en los primeros seis meses cuando el análisis va acompañado de acciones correctivas reales, no solo de reportes.
La frecuencia de medición depende de la criticidad del insumo: diaria para los de mayor coste o mayor rotación, semanal para el resto.
Análisis de causas y diagnóstico operativo (dónde mirar primero)
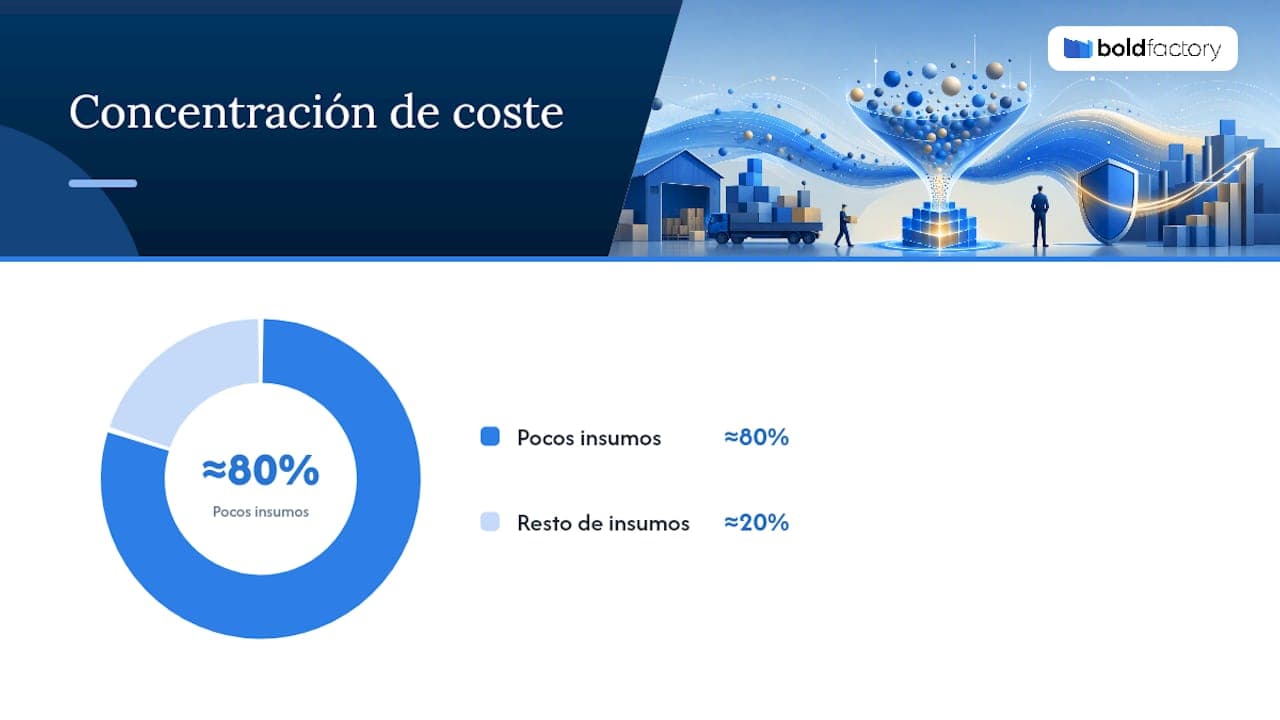
Antes de lanzar un plan de acción general, segmenta la merma por producto, turno y día. La lógica del 80/20 se cumple casi siempre en operaciones: un puñado de insumos concentra la mayor parte del coste perdido, y ahí es donde debe ir el primer esfuerzo.
El yield test o prueba de rendimiento mide cuánto producto útil obtienes de una unidad de compra tras limpieza, corte o cocción. Ejecutarlo con periodicidad mensual sobre los insumos críticos permite renegociar compras con datos, no con intuición.
Errores comunes al medir incluyen comparar lotes de proveedores distintos como si fueran idénticos, no registrar la merma por turno y confundir merma natural con error operativo. Asignar un responsable claro por tipo de merma, no solo por área, evita que la pérdida quede sin dueño.
-
Segmenta primero por coste, no por volumen: el insumo más caro rara vez es el más voluminoso.
-
Ejecuta el yield test siempre en condiciones comparables (mismo proveedor, mismo lote, mismo método).
-
Registra la causa probable en el mismo momento de la medición, no al cierre del día.
Consejo profesional: si dos turnos del mismo producto muestran mermas muy distintas, el problema casi nunca es el insumo: es el procedimiento o la formación de ese turno.
Estrategias prácticas para reducir mermas en operaciones y producción
Reducir la merma exige intervenir en cinco frentes a la vez, siguiendo las recomendaciones de The Do’s and Don’ts In Metal Parts Designing, no en uno solo.
-
Compras por rendimiento: negocia con proveedores usando el coste por kilo útil, no por kilo bruto. Un yield test bien documentado es tu mejor argumento en la mesa de negociación.
-
Control de almacenamiento: aplica rotación FIFO, revisa envases y controla temperatura de cámaras. La merma por caducidad suele ser la más fácil de eliminar y la más ignorada.
-
Estandarización de procesos: fija recetas y escandallos exactos, con control de porciones verificado periódicamente. La variabilidad humana en el porcionado es una causa recurrente de merma técnica.
-
Pronóstico a cuatro semanas: liga la producción a un forecast de ventas, no a la costumbre. Producir por encima de la demanda real es la forma más cara de generar merma evitable.
-
Formación y gobernanza: entrena al personal en el porqué de cada procedimiento y ata metas de reducción de merma al P&G gerencial de cada área.
El marco de reducir, reutilizar y reciclar, ampliamente usado en gestión de mermas, pone la prevención por delante de cualquier solución posterior. Reutilizar subproductos o donar excedentes tiene sentido solo cuando reducir en origen ya no es posible.
Consejo profesional: antes de comprar más barato, calcula el yield real de ese proveedor. Un precio bajo con mal rendimiento casi siempre sale más caro que un precio alto con rendimiento estable.
Herramientas y digitalización para control de mermas
Un registro en papel o en una hoja de cálculo dispersa rara vez sobrevive más de unas semanas de uso real en planta. Lo que necesita un responsable de operaciones es una herramienta con registro digital rápido, costes calculados automáticamente en euros, alertas cuando un insumo supera su umbral de referencia y reportes segmentados por turno.
Aquí es donde entran las infraestructuras de fabricación: un sistema de control de producción conectado a compras y almacén detecta desviaciones de rendimiento en el momento en que ocurren, no semanas después en un cierre contable. Un módulo de almacén con trazabilidad reduce la merma por caducidad al forzar rotación FIFO real, y un sistema de mantenimiento como CMMS reduce la merma técnica asociada a paradas de máquina o fallos de proceso.
Una plataforma unifica estas funciones y añade agentes de inteligencia artificial que automatizan el registro repetitivo de mermas mediante instrucciones en lenguaje natural, sin necesidad de un desarrollo a medida. La mayoría de equipos que digitalizan este proceso empiezan a ver resultados visibles en el porcentaje de merma entre las semanas 8 y 12.
-
Registro desde planta, sin depender de hojas de cálculo.
-
Costes de merma calculados automáticamente en euros por insumo y turno.
-
Alertas automáticas al superar el umbral de referencia.
-
Trazabilidad conectada entre recepción, almacén y producción.
Plan de implementación en 4 semanas: diagnóstico, estandarización, registro y acción
Un plan de cuatro semanas es suficiente para pasar de la intuición al dato.
-
Semana 1: aplica pesaje doble sobre los diez insumos de mayor coste y abre una bitácora diaria de registro.
-
Semana 2: fija escandallos exactos por receta o proceso y entrena al equipo en el procedimiento de medición.
-
Semana 3: mantén el registro diario y realiza una revisión semanal con los responsables de cada turno.
-
Semana 4: define medidas correctivas concretas, firma metas de reducción con cada área y establece el seguimiento continuo.
| Semana | Entregable principal | Responsable |
|---|---|---|
| 1 | Pesaje doble de insumos críticos | Almacén / producción |
| 2 | Escandallos fijados y equipo formado | Supervisión de turno |
| 3 | Registro diario y revisión semanal | Responsable de operaciones |
| 4 | Metas firmadas y plan de seguimiento | Dirección |
Indicadores para seguimiento a medio plazo y auditoría interna
La revisión semanal debe priorizar el porcentaje de merma por insumo crítico y su coste en euros; la revisión mensual añade la desviación del food cost y la tendencia acumulada por área.
-
Revisa semanalmente los insumos de mayor coste y mensualmente el resto del catálogo.
-
Dispara una auditoría de 48 horas cuando la desviación supera 1,5 puntos porcentuales respecto al histórico.
-
Presenta la merma a dirección como línea propia del P&G gerencial, con coste en euros y porcentaje sobre ventas.
Dato clave: sistematizar la merma dentro del P&G gerencial genera visibilidad inmediata para priorizar correcciones según su impacto económico real, en lugar de por percepción.
La trampa más común no es medir mal, es medir demasiado tarde. Empieza por los diez insumos críticos y mide durante siete días seguidos antes de tocar cualquier proceso: los datos de esa primera semana suelen bastar para saber dónde está el verdadero problema.
Una plataforma integrada para acelerar la reducción de mermas
Llevar el control de mermas de la hoja de cálculo a un sistema real cambia la velocidad a la que detectas y corriges desviaciones. Bold Factory conecta producción, compras, almacén y mantenimiento en una sola plataforma, con registro móvil pensado para que cualquier operario lo use desde el teléfono en planta, sin curva de aprendizaje larga.
La diferencia frente a un desarrollo a medida es la velocidad de puesta en marcha: la implementación se mide en días y no tiene permanencia. Un proyecto de software tradicional puede tardar meses en dar el primer dato útil. Los agentes de inteligencia artificial integrados automatizan el registro repetitivo de mermas por turno, y la dirección de operaciones recupera visibilidad diaria sin depender de reportes manuales atrasados. Si gestionas una pyme industrial de entre 5 y 100 operarios y quieres dejar el Excel para el control de mermas, puedes solicitar una demostración del sistema de control de producción de Bold Factory y ver cómo se conecta con tu almacén y tu mantenimiento desde el primer día.
Fuentes
-
Gestión de mermas en restaurantes: cómo reducir pérdidas — Kitchen Stocker
-
Control de Merma en Cocina: Guía Práctica para Restaurantes | Blog PANCA
Preguntas frecuentes
¿Cuáles son los tres tipos principales de merma?
Los más citados en operaciones son la merma natural (pérdida física inevitable), la merma técnica o de proceso (durante la transformación) y la merma operativa o evitable (por error humano o sobreproducción). A estas suelen añadirse la merma por caducidad y la administrativa.
¿Qué se entiende exactamente por merma?
La merma es la pérdida de cantidad o calidad de un producto durante su manipulación, almacenamiento o transformación, según la definición general disponible en Wikipedia. No debe confundirse con el desperdicio, que incluye decisiones evitables.
¿Qué es el KPI de mermas?
Es el indicador que mide el porcentaje de pérdida sobre el peso o valor inicial de un insumo, junto con su equivalente en coste sobre ventas. Los responsables de operaciones lo comparan contra un rango de referencia por producto para detectar desviaciones.
¿Qué porcentaje de merma se considera aceptable?
No existe un porcentaje único válido para todos los insumos: cada producto tiene un rango de referencia propio según su naturaleza y proceso. Lo relevante es comparar el dato real contra ese histórico y disparar una auditoría cuando la desviación supera 1,5 puntos porcentuales.
¿Con qué frecuencia debo medir la merma?
Los insumos de mayor coste o rotación deben medirse a diario; el resto puede revisarse semanalmente. Esta cadencia, combinada con registro sistemático, es la que permite reducir pérdidas de forma sostenida en los primeros meses de implementación.