Cómo fijar el precio de tus productos: por qué coste más margen no es suficiente
2026-11-12
La hoja de presupuestos tiene once pestañas, pero la que manda es la primera. Material, horas de mecanizado, tratamiento, embalaje... y al final de la columna, una celda gris que nadie ha tocado desde hace 7 años: =SUMA(B4:B12)*1,3. Ese 1,3 le ha puesto el precio a miles de piezas.
Es la forma de fijar precios que se repite en prácticamente todas las industrias: calcular cuánto cuesta fabricar un producto, añadir un margen de beneficio y enviar el presupuesto al cliente. Parece lógico. Si conocemos nuestros costes y sabemos cuánto queremos ganar, ¿qué puede salir mal?
Bastantes cosas. La primera es que muchas fábricas no conocen con precisión cuánto les cuesta producir. Los tiempos de fabricación suelen ser estimaciones, los retrabajos no siempre quedan registrados y las paradas acaban diluidas entre los gastos generales. Si el coste de partida está equivocado, el precio también lo estará.
Pero hay un segundo problema, y quizá sea el más interesante: aunque calculásemos perfectamente nuestros costes, seguiríamos sin saber cuál es el mejor precio de venta. El coste nos dice cuánto necesitamos recuperar. No nos dice cuánto está dispuesto a pagar el cliente, qué está cobrando la competencia o si ese pedido merece ocupar nuestra capacidad productiva.
Los dos problemas tienen algo en común, y es lo que recorre todo este artículo: en una fábrica, el precio se equivoca antes en las horas que en el porcentaje. Las horas que la pieza tarda de verdad, y las horas que le quita a otra en la máquina que no da abasto.
Lo que vas a encontrar aquí
- El problema de añadir un margen al coste de fabricación
- Cinco formas diferentes de calcular el precio de un producto
- No elijas un método: ponlos todos sobre la misma pieza
- El dato que falta en muchos cálculos de rentabilidad
- Fuentes
El problema de añadir un margen al coste de fabricación
Imaginemos una empresa que fabrica piezas metálicas bajo pedido. Para preparar un presupuesto, el responsable consulta el coste del material, añade las horas previstas de mecanizado y aplica un porcentaje para cubrir los gastos generales y obtener beneficio. Hasta aquí, nada extraño.
El problema aparece cuando comparamos esa estimación con lo que realmente ocurre en planta. La pieza que debía necesitar cuatro horas acaba ocupando seis. Hay un cambio de herramienta, una espera por material y una operación que debe repetirse porque la primera pieza no cumple las tolerancias.
Sin embargo, el siguiente presupuesto vuelve a calcularse con las cuatro horas originales.
La empresa no está fijando precios a partir de sus costes reales, sino a partir de lo que cree que le cuesta fabricar. Y añadir un margen a una estimación incorrecta no corrige el problema. Simplemente lo traslada al precio de venta, y con él, al escandallo que nadie ha vuelto a mirar y que también usan compras y planificación.
No es lo mismo añadir un 30 % que obtener un margen del 30 %
Existe, además, una confusión bastante habitual entre dos conceptos que parecen equivalentes, pero no lo son.
Supongamos que fabricar un producto cuesta 100 € y decidimos añadirle un 30 %. El precio resultante será de 130 €. Pero si calculamos qué porcentaje representan los 30 € de diferencia sobre el precio de venta, obtenemos un margen del 23,08 %, no del 30 %.
Para conseguir un margen del 30 % sobre ventas, partiendo de un coste de 100 €, necesitaríamos vender a 142,86 €: el coste dividido entre 0,70, no multiplicado por 1,30. La diferencia es de 12,86 € por unidad.
| Lo que se aplica | Precio | Margen sobre la venta |
|---|---|---|
| Recargo del 30 % sobre el coste (× 1,30) | 130,00 € | 23,08 % |
| Margen del 30 % sobre la venta (÷ 0,70) | 142,86 € | 30,00 % |
En una fábrica que produce miles de unidades, una confusión aparentemente pequeña puede traducirse en una desviación importante respecto a la rentabilidad esperada. Y todo esto suponiendo que esos 100 € de coste estén bien calculados.
El método de coste más recargo tiene su utilidad. Nos proporciona una referencia y nos obliga a pensar en cuánto cuesta producir. Pero tiene una limitación fundamental: estamos intentando decidir cuánto debe pagar el mercado mirando únicamente hacia dentro de nuestra fábrica.
Cinco formas diferentes de calcular el precio de un producto
El precio puede abordarse desde diferentes perspectivas. Cada una responde a una pregunta distinta y, precisamente por eso, resulta interesante compararlas.
1. Basarnos en los costes: ¿cuánto necesitamos cobrar?
Empecemos por el método tradicional. Calculamos el coste del producto y establecemos un recargo o un margen objetivo. Es sencillo, comprensible y especialmente útil para conocer nuestras necesidades económicas.
Pero hay una condición: conocer los costes con suficiente precisión. En fabricación no basta con sumar materiales y mano de obra directa. También debemos considerar los tiempos de preparación, los consumos reales, las mermas, los retrabajos y una asignación razonable de los costes indirectos.
Esto no significa que todos los costes deban tratarse igual. Los variables, los fijos y los específicamente asociados a un pedido cumplen funciones diferentes en cada decisión. No es lo mismo fijar la tarifa habitual de un producto que valorar un pedido extraordinario cuando tenemos capacidad libre: en el segundo caso, los fijos ya están pagados y cualquier precio por encima del coste variable aporta algo.
Los costes nos ayudan a conocer el límite económico de nuestras decisiones. El error es pensar que ese límite determina automáticamente el precio óptimo.
2. Basarnos en el valor: ¿cuánto está dispuesto a pagar el cliente?
El coste mira hacia dentro. La segunda perspectiva mira al otro lado del mostrador.
Imaginemos dos fabricantes que ofrecen una pieza aparentemente equivalente. El primero puede entregarla en tres semanas. El segundo, en cinco días. Para un cliente que necesita reponer una pieza antes de que su línea de producción se detenga, esa diferencia puede tener un valor enorme.
En ese caso, ¿tiene sentido que ambos fabricantes establezcan el precio utilizando únicamente su coste de fabricación? Probablemente no.
El precio basado en el valor parte de lo que nuestro producto representa para el cliente: fiabilidad, rapidez, personalización, calidad o reducción de costes en su propia actividad. Una pieza que cuesta 50 € fabricar puede tener un valor muy diferente según dónde se utilice, qué problema resuelva y qué alternativas tenga el comprador.
Este enfoque también tiene sus dificultades. No basta con afirmar que ofrecemos más calidad o mejor servicio. Debemos entender qué ventajas valora realmente el cliente y comprobar que está dispuesto a pagar por ellas.
El mercado no remunera necesariamente nuestro esfuerzo de fabricación. Remunera el valor que percibe en el resultado.
3. Basarnos en la competencia: ¿qué está cobrando el mercado?
Si el valor es lo que el cliente podría pagar, la competencia es lo que ya está acostumbrado a pagar. Si vendemos un componente estándar y varios competidores ofrecen productos equivalentes a precios similares, esa información es relevante: nos permite entender el rango de precios y valorar si podemos competir por precio o necesitamos diferenciarnos.
Pero aquí aparece otra trampa. Imaginemos que nuestro competidor vende una pieza a 120 € y decidimos igualar su precio para no perder pedidos. Lo que no sabemos es que utiliza una máquina más productiva, fabrica lotes más grandes o tiene un coste de materiales inferior. Es posible que para él vender a 120 € sea rentable y para nosotros no.
También puede ocurrir lo contrario: quizá somos mucho más eficientes y podríamos ofrecer un precio inferior sin comprometer nuestra rentabilidad.
Copiar un precio sin conocer las diferencias entre las fábricas es tan arriesgado como calcularlo sin mirar al mercado. Por eso, los precios de la competencia deben servir como referencia, no como una instrucción.
4. Basarnos en la rentabilidad objetivo: ¿cuánto necesitamos ganar?
Las tres primeras miran al producto. La cuarta empieza por el resultado que queremos alcanzar como empresa.
Supongamos que una empresa tiene unos costes variables de 60 € por unidad, unos costes fijos anuales de 120.000 € y espera vender 4.000 unidades. Si quiere obtener un beneficio operativo de 40.000 €, necesitará un precio medio de 100 € por unidad: 60 € variables más 160.000 € repartidos entre 4.000 unidades.
El cálculo conecta el precio con los objetivos económicos de la compañía. Pero observemos qué ocurre si las ventas previstas no se cumplen. Si en lugar de 4.000 unidades vendemos 3.000, el precio necesario para alcanzar el mismo beneficio sube a aproximadamente 113,33 €. Es decir, el precio que necesitamos cobrar depende también del volumen que realmente seamos capaces de vender.
Y aquí hay una trampa que conviene ver venir. Si cada vez que baja el volumen recalculamos el coste repartiendo los mismos fijos entre menos unidades, subimos el precio justo cuando el mercado compra menos. Perdemos más pedidos, el volumen vuelve a bajar y el coste unitario vuelve a subir. Es una espiral.
La norma contable española evita exactamente eso cuando calcula lo que cuesta fabricar. La Resolución del ICAC de 14 de abril de 2015 manda repartir los costes indirectos según la capacidad normal de los medios de producción, y lleva el coste de la capacidad que no se usa, la subactividad, a gasto del ejercicio en lugar de cargarlo a la pieza. No es una norma sobre precios, pero el criterio sirve igual: el coste con el que presupuestas debería calcularse con el volumen que tu planta hace en condiciones normales, no con el que ha hecho este trimestre. Las 3.000 unidades son un escenario que hay que mirar, no un coste que haya que repercutir.
Por eso esta estrategia es útil para construir escenarios, pero no debería utilizarse de forma aislada.
5. Basarnos en la capacidad: ¿qué pedidos nos interesa fabricar?
La última perspectiva es la que más fácilmente se pasa por alto, y es la única que no mira ni al cliente ni a la cuenta de resultados, sino a la máquina.
Normalmente analizamos cuánto margen deja cada producto. Pero en una fábrica con recursos limitados, también debemos preguntarnos cuánto tiempo consume para generar ese margen.
Imaginemos dos productos que necesitan pasar por la misma máquina, actualmente saturada. El producto A deja un margen de contribución de 60 € por unidad y necesita dos horas de máquina. El producto B deja 50 € y necesita una hora. A primera vista, el producto A parece más rentable. Pero cuando calculamos el margen de contribución por hora de la máquina crítica, descubrimos algo interesante:
- El producto A genera 30 € por hora.
- El producto B genera 50 € por hora.
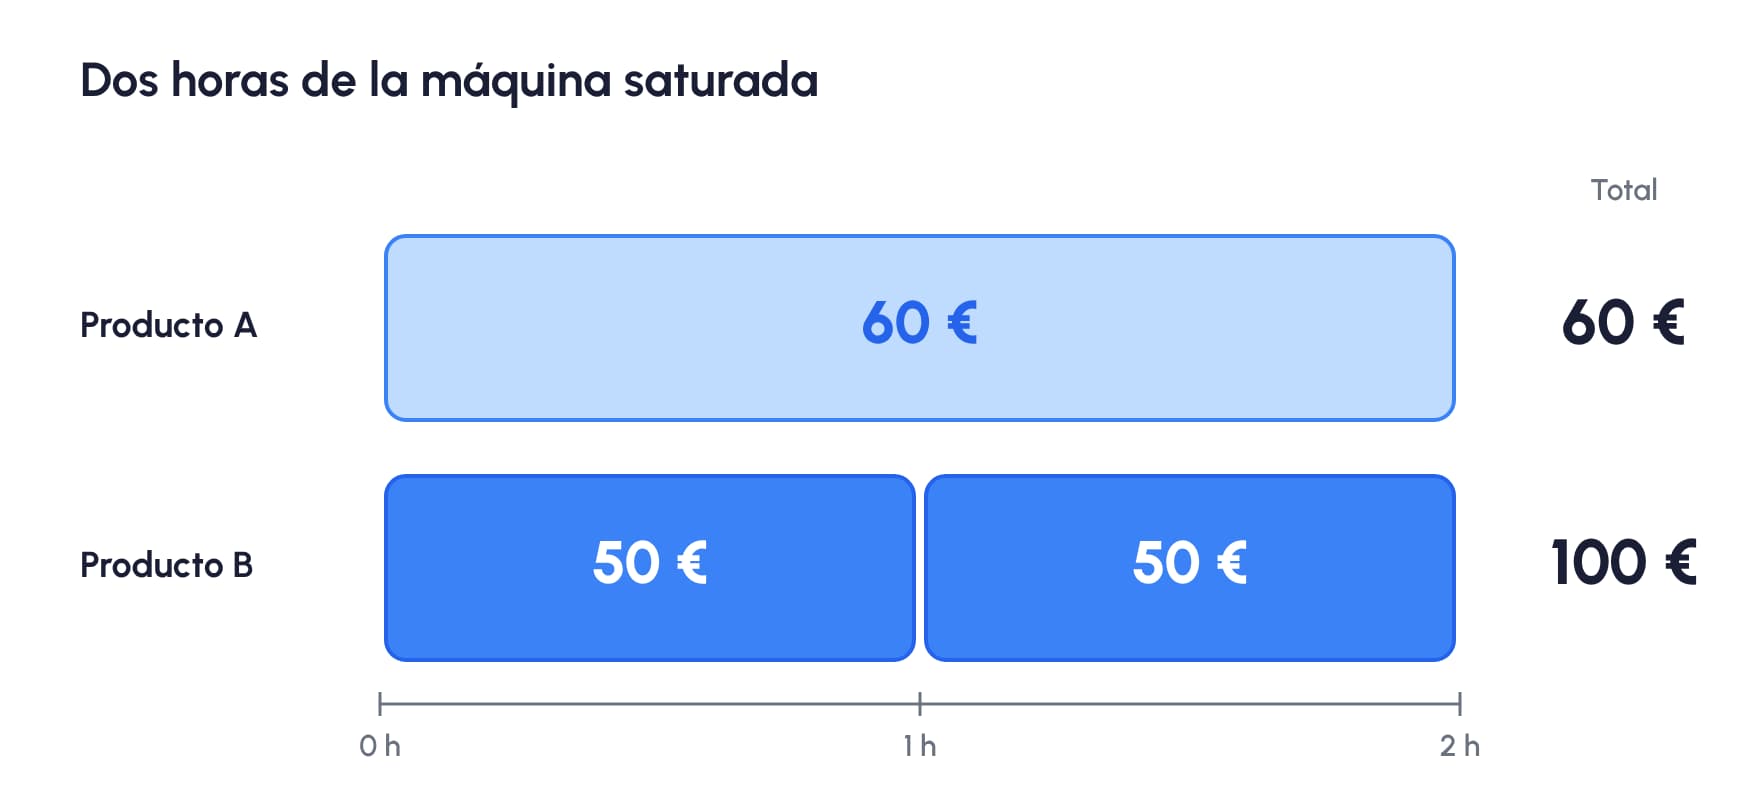
Si disponemos de demanda suficiente y el resto de condiciones son comparables, fabricar el producto B puede permitirnos obtener una mayor contribución total.
No estamos diciendo que debamos rechazar siempre el producto A. Hay compromisos comerciales, clientes estratégicos y otros factores que también importan. Lo relevante es el mecanismo: cuando la capacidad es limitada, cada hora que dedicamos a un producto es una hora que no podemos dedicar a otro.
Y ese mecanismo, dado la vuelta, pone un precio mínimo. Si la máquina está llena de producto B, cada hora que le das a otra pieza te cuesta los 50 € que B habría dejado en esa hora. El suelo de cualquier pedido que pase por ella deja de ser su coste y pasa a ser:
Coste variable de la pieza + horas de máquina crítica × lo que deja por hora el producto que desplazas.
Con la máquina con hueco, la segunda parte vale cero y el suelo es el coste variable. Con la máquina llena, ese suelo puede quedar por encima del coste completo, y es ahí donde un precio con margen positivo empieza a perder dinero sin que ninguna hoja de cálculo lo avise.
No elijas un método: ponlos todos sobre la misma pieza
Llegados a este punto, parece evidente que cada estrategia aporta una parte de la respuesta. Los costes nos dicen cuánto necesitamos recuperar. El mercado nos da una referencia competitiva. El valor percibido ayuda a entender cuánto podría estar dispuesto a pagar el cliente. La rentabilidad objetivo conecta el precio con nuestras necesidades financieras. Y el análisis de capacidad nos muestra cómo afecta cada pedido al conjunto de la fábrica.
Entonces, ¿por qué elegir únicamente una de ellas?
Imaginemos que estamos estudiando el precio de una nueva pieza (ejemplo ilustrativo). Su coste completo es de 100 €, de los que 70 € son variables, y necesita 1,6 horas de la máquina crítica, la misma en la que el producto B deja 50 € por hora. Con esos datos:
- Coste más un 30 %: 130 €.
- Rentabilidad objetivo, con el volumen previsto: 140 €.
- Precio de mercado de piezas equivalentes: 145 €.
- Valor para el cliente, por plazo y fiabilidad: 160 €.
- Suelo por capacidad: 70 € si la máquina tiene hueco; 70 + 1,6 × 50 = 150 € si está llena.
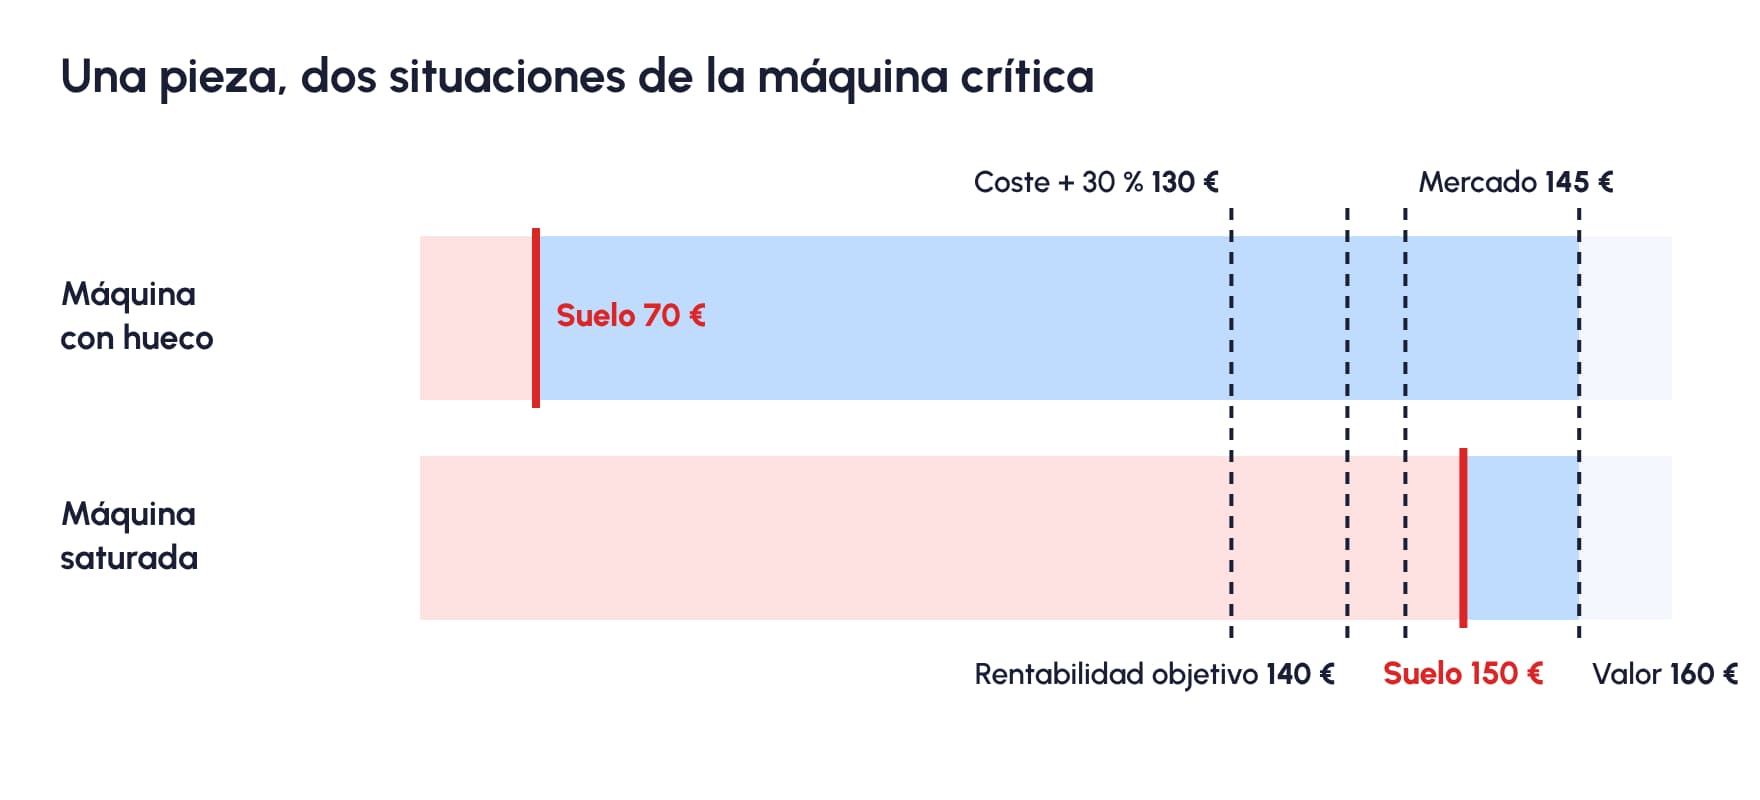
Si utilizamos únicamente el primer cálculo, venderemos a 130 €. Sin embargo, el análisis competitivo y el valor para el cliente sugieren que podría existir margen para cobrar más.
Esto no significa que debamos establecer automáticamente un precio de 160 €. Quizá a ese precio perdamos demasiados pedidos. O quizá nuestra propuesta no sea tan diferente como creemos.
Y la capacidad cambia la lectura entera. Con la máquina con hueco, la franja va de 70 a 160 € y cualquiera de las referencias es defendible. Con la máquina llena, se estrecha a lo que hay entre 150 y 160 €: a 130 €, e incluso al precio de mercado, la pieza deja menos que la hora de producto B que desplaza.
Ahora disponemos de información para hacernos preguntas mucho más interesantes. ¿Podemos vender a 145 € sin perder demasiado volumen, y tenemos la máquina con hueco para hacerlo? ¿Qué ocurre con el beneficio total si aumentamos un 5 % el precio? ¿Compensa ofrecer un descuento por un pedido grande? ¿Tenemos capacidad para atenderlo sin retrasar otros trabajos más rentables?
La mejor estrategia no es la que produce el precio más alto, sino la que permite tomar la decisión más rentable y sostenible para el negocio. Y eso exige comparar escenarios, no quedarse con una cifra obtenida automáticamente de una hoja de cálculo.
El dato que falta en muchos cálculos de rentabilidad
Hay un problema que afecta a todas las estrategias anteriores: la calidad de los datos de fabricación. Y casi siempre, el dato que falla es una hora.
Podemos utilizar la metodología más sofisticada del mundo, analizar a la competencia y estudiar el valor que recibe el cliente. Pero si nuestros costes están mal calculados, seguiremos tomando decisiones sobre una base débil. Y fíjate en cuántos de los cinco cálculos dependen de horas: el coste completo, el suelo por capacidad y la propia pregunta de qué máquina es la crítica.
Pensemos en una fábrica con cientos de referencias. Cada producto tiene una ruta de fabricación y unos tiempos estimados. Sin embargo, los tiempos reales varían según el operario, las condiciones de la máquina, el tamaño del lote o las incidencias que aparecen durante el proceso.
Esos datos existen en algún lugar. Quizá en un parte de papel, en una hoja de Excel, en la memoria del encargado o en registros repartidos entre diferentes sistemas. El problema es que no siempre terminan conectados con el cálculo de costes. Y cuando eso ocurre, podemos estar repitiendo durante meses presupuestos basados en tiempos que dejaron de representar la realidad hace tiempo.
Esta diferencia entre medir lo que creemos que ocurre y medir lo que realmente sucede también aparece al analizar la productividad, como explicamos en Repensando la medición de la productividad: más allá del OEE. Y es una de las razones por las que la digitalización de las operaciones tiene valor más allá de eliminar el papel.
En Bold, las horas se registran donde ocurren: el operario ficha en su puesto el inicio, las paradas y el final de cada operación de la orden, y ese tiempo queda junto al previsto en la ruta de la pieza y en el coste de la orden. La próxima vez que alguien presupueste esa referencia, las seis horas ya están ahí, al lado de las cuatro que decía el escandallo. Es lo que hace un software MOM (Manufacturing Operations Management): conectar producción, materiales, planificación y mantenimiento sobre el mismo dato, para que el análisis económico parta de lo que ha pasado en planta.
Porque no tiene sentido perfeccionar nuestra estrategia de precios si seguimos utilizando datos de fabricación que nunca contrastamos con la realidad.
Fuentes
- Resolución de 14 de abril de 2015, del ICAC, por la que se establecen criterios para la determinación del coste de producción — BOE núm. 97, de 23 de abril de 2015: reparto de los costes indirectos según la capacidad normal de los medios de producción, la subactividad como gasto del ejercicio y las mermas inherentes al proceso como parte del coste.
- OpenStax, Principles of Accounting Vol. 2, 3.1: Contribution Margin — definición del margen de contribución y relación entre precio, costes variables, volumen y beneficio.
- OpenStax, Principles of Accounting Vol. 2, 10.2: Special Order Decisions — pedidos extraordinarios: los costes fijos son irrelevantes con capacidad libre, y con la capacidad llena hay que valorar la producción que se desplaza.
- OpenStax, Principles of Accounting Vol. 2, 10.6: Decisions When Resources Are Constrained — ordenar los productos por margen de contribución por unidad del recurso limitado, como la hora de máquina.
Conclusión
Calcular cuánto cuesta fabricar un producto y añadir un porcentaje no es necesariamente un mal punto de partida. El problema es convertir ese cálculo en la única referencia para fijar el precio.
Un producto puede costarnos lo mismo que otro y aportar mucho más valor al cliente. Puede dejar un margen atractivo por unidad y, sin embargo, ocupar demasiadas horas del recurso que limita nuestra producción. O puede parecer rentable únicamente porque seguimos trabajando con tiempos y costes que no representan la realidad.
Por eso, fijar precios debería ser una decisión comercial apoyada en información económica y operativa, no el resultado automático de aplicar un porcentaje. Pero antes de preguntarnos cuánto deberíamos cobrar por un producto, quizá deberíamos asegurarnos de saber cuántas horas nos cuesta fabricarlo.
Descubre cómo Bold pone las horas reales de tu planta detrás de cada presupuesto: solicita una demo 👇 y compruébalo con tus propias referencias.